
HKSブログ
価格転嫁だけで利益は戻るのか?
「原価が上がった分は、売価に乗せればいい」——そう考えて値上げに踏み切ったのに、決算を見るとなぜか利益が戻っていない。そんな経験はないでしょうか。
原材料費や労務費の上昇分を価格へ転嫁しても、販売数量が減ってしまえば、想定した利益は残りません。値上げ交渉に成功したことと、会社の利益を守れたことは、実は同じではないのです。
この記事の3つのポイント
- 原材料費と労務費の上昇で失った粗利は、売価を上げればいったん回復できます。
- ただし、値上げ後に販売数量が減ると、固定費の負担が重くなり、想定した粗利は残りません。
- 値上げを決めるときは、その商品の価格だけでなく、需要の変化と今後も生産を続けるかまで考える必要があります。
原材料費と労務費の上昇が、利益を圧迫している
原材料価格の上昇に加え、人手不足や賃上げによって労務費も増えています。これまで原価低減に取り組んできた会社ほど、さらに費用を削る余地は限られています。そこで、多くの会社が「価格転嫁」、つまり売価の引き上げを検討します。
値上げは、利益を守るための重要な選択肢です。ただし、「上がった原価分をそのまま売価へ乗せればよい」と考えるだけでは不十分です。値上げ後に販売数量がどう変わるかまで見なければ、本当に必要な利益が残るか判断できないからです。
ここでは、ある製品の損益を、縦軸に1個あたりの金額、横軸に販売数量を置いた面積図で考えてみます。四角形全体が売上高、青い部分が原価、緑の部分が粗利です。
図解で見る、利益が戻らないカラクリ
図1 当初は、売上高800万円、粗利200万円
当初の販売数量は80、1個あたりの売価は10万円です。売上高は800万円になります。材料費400万円、労務費100万円、その他100万円で、原価は合計600万円。したがって、粗利は200万円です。
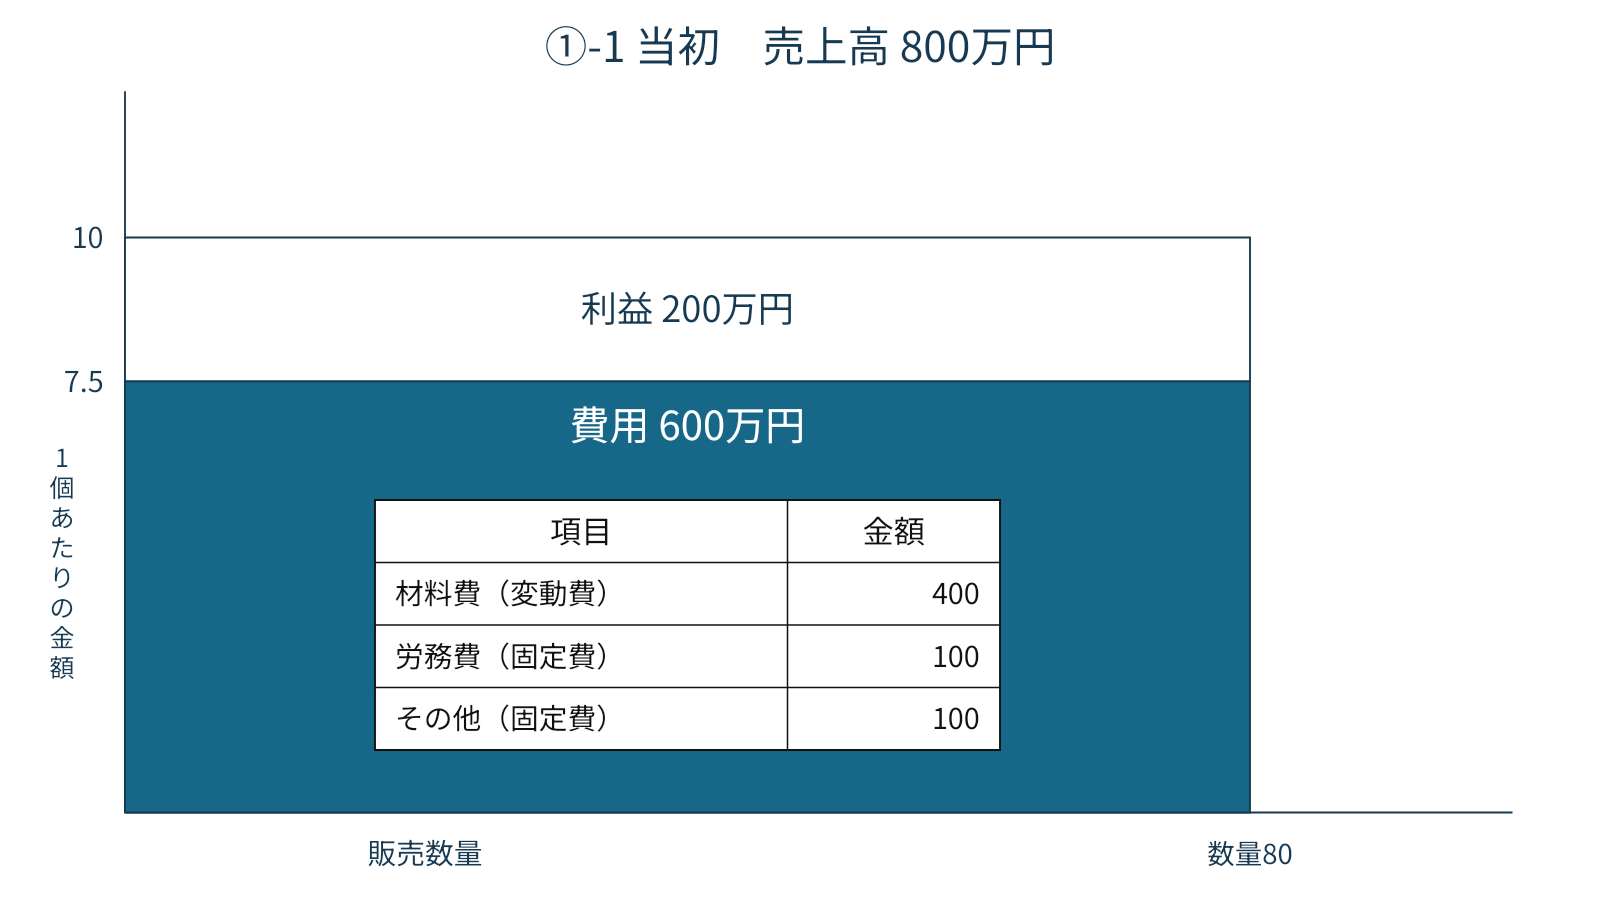
横軸=販売数量(個) 縦軸=1個あたりの単価(万円)。四角形の面積が売上高、青が原価、緑が粗利です。
売上高 800万円 原価 600万円 粗利 200万円
図2 原価が200万円増え、粗利はゼロに
その後、材料費が100万円、労務費が100万円増えたとします。売上高800万円は変わりませんが、原価は600万円から800万円へ増加します。その結果、200万円あった粗利はゼロになります。この状態で費用削減の余地がなければ、経営者が売価の引き上げを考えるのは自然です。
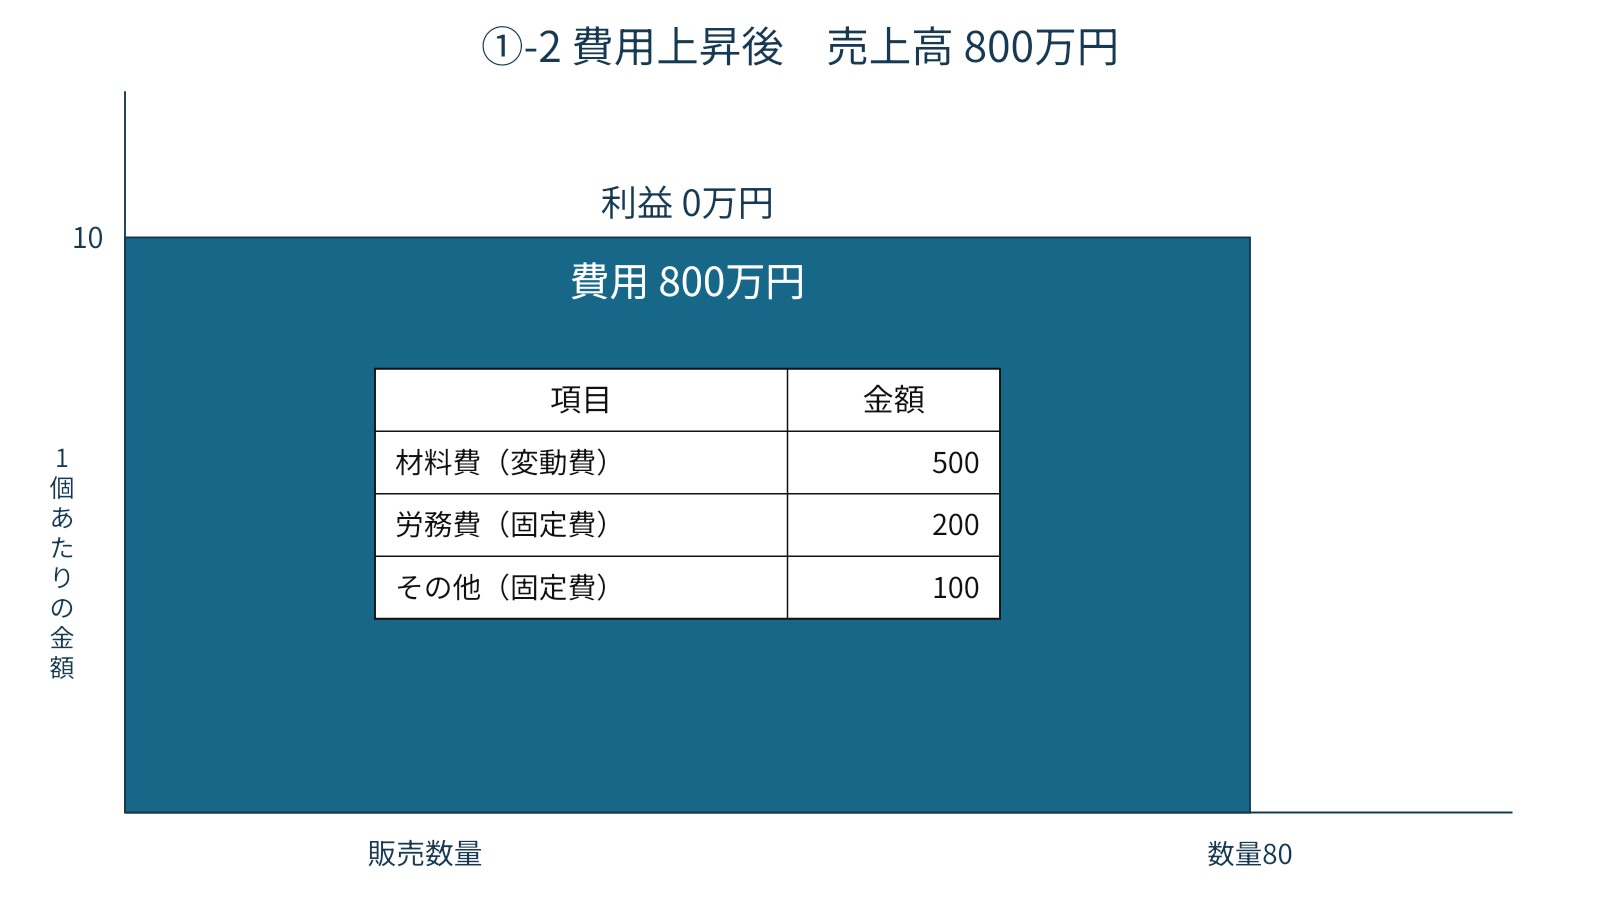
売上高 800万円 原価 800万円 粗利 0万円
図3 売価を上げれば、利益はいったん回復する
そこで、1個あたりの売価を10万円から12.5万円へ引き上げます。販売数量が80のままであれば、売上高は1,000万円です。原価800万円を差し引くと、粗利は200万円となり、当初の水準まで回復します。ここまでを見ると、値上げによって収益悪化を乗り越えたように見えます。いったんは、ハッピーエンドです。
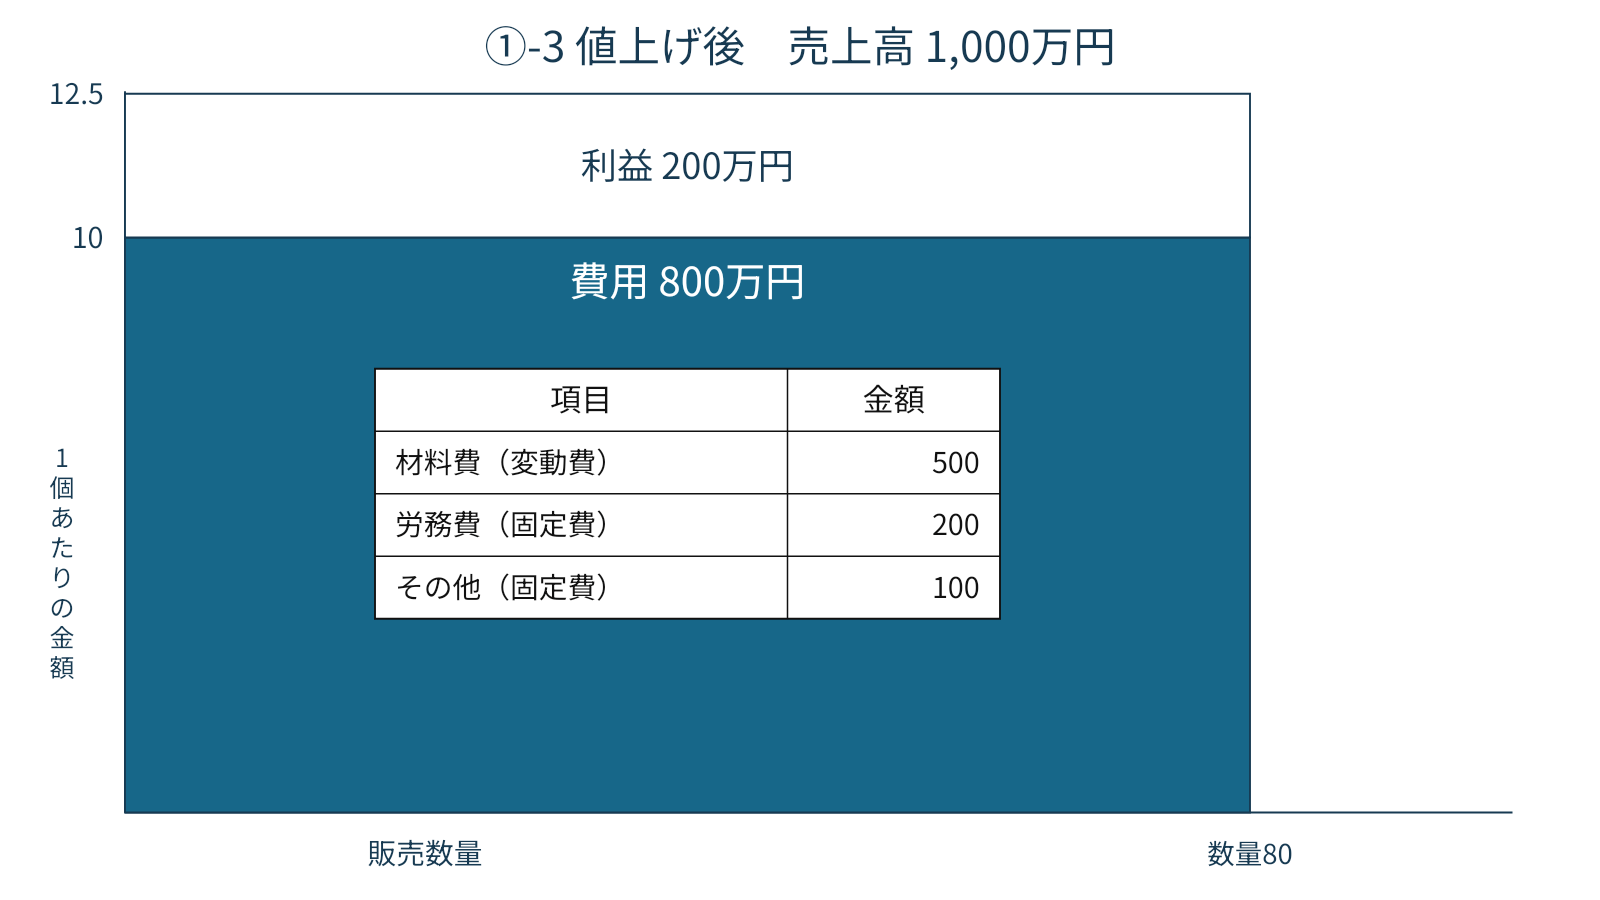
売上高 1,000万円 原価 800万円 粗利 200万円
図4 しかし、販売数量は維持できるのか
実際の経営では、ここで話を終えることはできません。取引先や最終消費者が値上げを受け入れるとは限らないからです。競合品への切り替え、海外の低価格品の流入、最終製品の販売不振などによって、販売数量が減る可能性があります。
たとえば、値上げ後の販売数量が80から64へ20%減少した場合を考えます。1個あたりの売価は12.5万円ですから、売上高は1,000万円から800万円へ減少します。材料費は変動費として販売数量に応じて500万円から400万円へ減ります。一方、労務費200万円とその他100万円を固定費とすると、数量が減っても合計300万円は残ります。このため、原価は700万円、粗利は100万円となります。
値上げ直後に見込んだ粗利200万円のうち、半分しか残りません。販売数量が減ったことで、1個あたりの原価も10万円から約10.9万円へ上昇します。売価を上げても、数量減によって固定費の負担が重くなり、利益が押し戻されるのです。
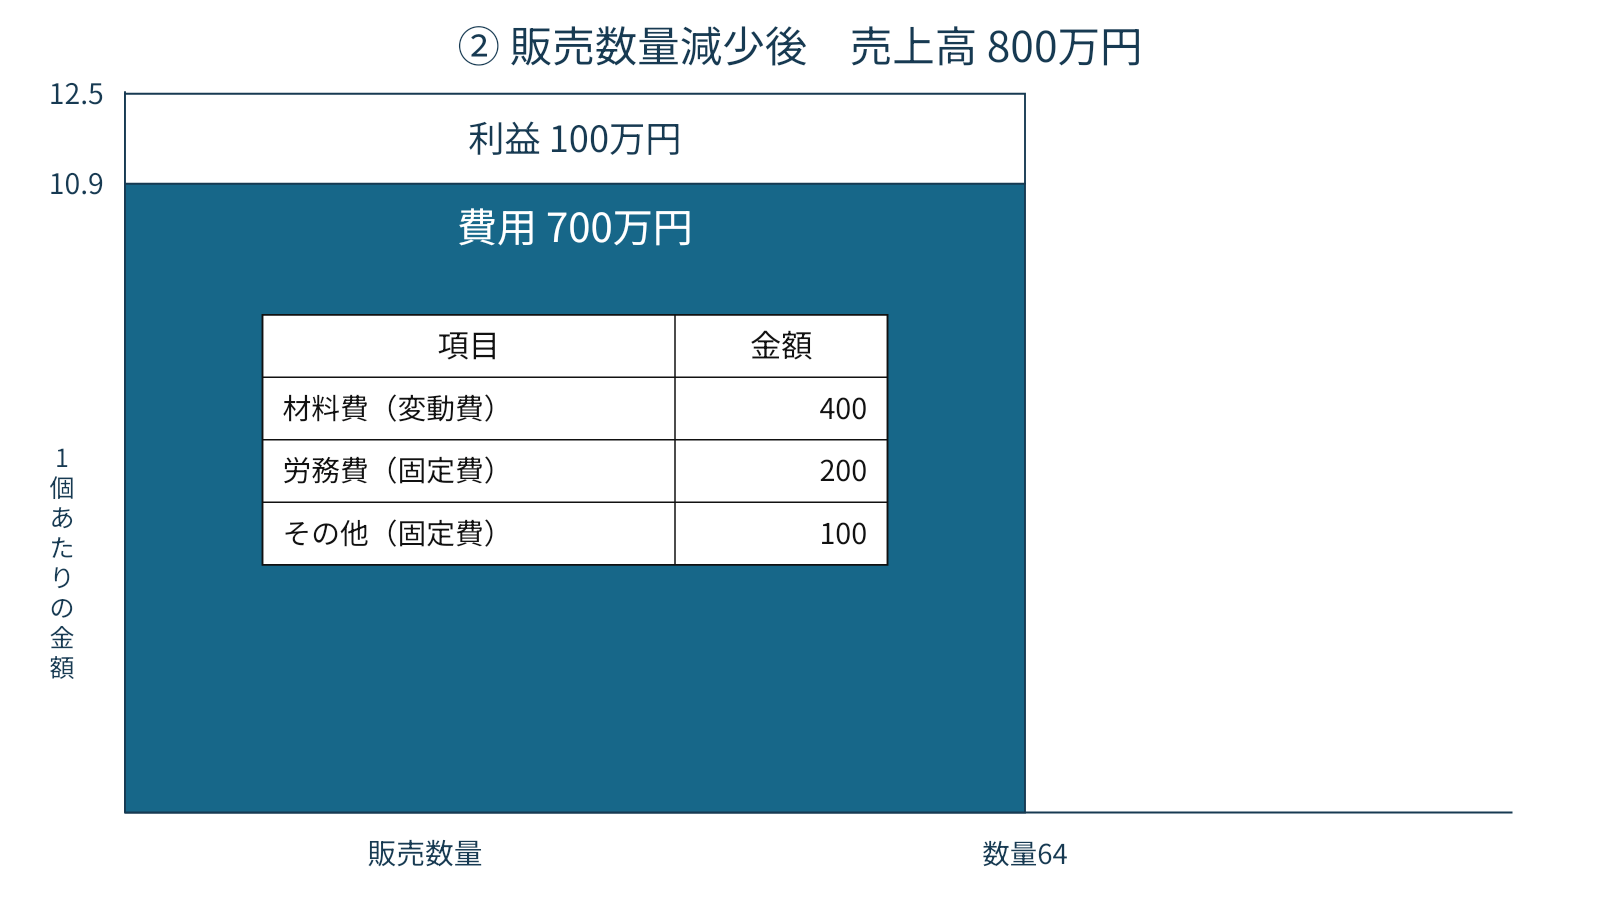
売上高 800万円 原価 700万円 粗利 100万円
4つの状態をまとめると
| 数量 | 単価 | 売上高 | 原価 | 粗利 | |
|---|---|---|---|---|---|
| 図1 当初 | 80 | 10 | 800 | 600 | 200 |
| 図2 原価上昇後 | 80 | 10 | 800 | 800 | 0 |
| 図3 値上げ後 | 80 | 12.5 | 1,000 | 800 | 200 |
| 図4 数量20%減 | 64 | 12.5 | 800 | 700 | 100 |
単位:数量=個、単価・売上高・原価・粗利=万円
値上げ幅だけでなく、数量減を含めて判断する
値上げを検討するとき、まず確認したいのは「増えた材料費や労務費はいくらか」です。しかし、それだけでは足りません。次に、「値上げによって販売数量がどこまで減る可能性があるか」を確認する必要があります。
今回の例では、原価上昇分200万円を売価へ転嫁し、販売数量80を維持できれば粗利200万円を確保できます。しかし、数量が64まで減ると粗利は100万円です。値上げ交渉に成功したことと、会社の利益を守れたことは同じではありません。
特にB2B部品メーカーの場合、自社の売価だけでは判断できません。
- 自社部品を使う取引先の最終製品が、国内で販売されるのか、輸出されるのか
- 最終製品の価格を上げても市場で売れるのか
- 自社部品が最終製品の原価に占める割合はどの程度か
こうした条件によって、取引先が値上げを受け入れられる余力は変わります。
値上げを決めるときこそ、その商品の将来を考える
取引先から見れば、部品価格の上昇によって最終製品の採算が取れなくなれば、販売数量の計画を見直す可能性があります。だからこそ値上げの検討は、交渉だけで終わらせず、この商品の収益力をどう伸ばしていくかを考える機会でもあります。
たとえば、今納入している部品を他の用途にも展開できないか、新規顧客や新しい販路を開拓できないか、社内の生産効率化によって原価そのものを下げられないか。値上げと並行してこうした打ち手を積み重ねることで、数量減の影響を吸収しやすくなります。そのうえで、万一に備えたシナリオも用意しておくと、判断に迷いがなくなります。
値上げを決める段階では、次の問いにも向き合っておきたいところです。
価格転嫁は、単なる値上げ交渉ではありません。その商品の将来と、自社の事業構成を見直し、成長の打ち手を組み立てる経営判断です。
月次管理では「単価」と「数量」を分けて見る
この判断の出発点になるのが、月次の損益分析です。売上高だけを見ていても、売価が上がったのか、数量が増減したのかは分かりません。材料費についても、材料単価が上がったのか、生産数量が変わったのかを分ける必要があります。
売上と原価を「単価×数量」に分解し、少なくとも前年同月や前期と比較します。できれば数年前までさかのぼり、販売数量、売価、材料単価、1個あたりの労務費、粗利がどのように変化してきたかを確認します。
そのうえで、売価を何%上げるのか、数量が何%減っても利益を確保できるのか、どの数量を下回ったら生産継続を見直すのかを事業計画に落とし込みます。ここまで考えて、初めて値上げ後の経営判断ができます。
おわりに
原材料費と労務費が上がり、原価低減にも限界があるなら、売価の見直しは避けて通れません。ただし、値上げだけで利益の確保を目指すと、販売数量の変化によって効果が薄れてしまうことがあります。
大切なのは、値上げと同時に、部品の他用途展開や新規顧客の開拓、社内の生産効率化といった打ち手を積み重ね、利益を守る力を多角的に高めていくことです。そのうえで、値上げ後の販売数量と固定費負担まで含めて粗利を試算し、万一に備えたシナリオも用意しておけば、経営判断に自信を持って臨めます。
ハイブリッド経営サポートでは、月次決算の数字を単価と数量に分解し、商品別・取引先別の採算を見える化する支援を行っています。「いくら値上げすればよいか分からない」「値上げ後の数量減まで含めて事業計画を作りたい」という場合は、お気軽にご相談ください。
今回は以上となります。最後までお読みいただきありがとうございました。
\ 最新情報をチェック /

舘 俊輔(たち しゅんすけ)
経営者に「それ、早く言ってよ」と思わせない——月次決算・内部統制・事業計画を軸に、知っていれば防げた問題を減らす支援を行っています。
中小企業の悩みは、何をすべきかはわかっているが、どうしたらできるのかわからない。失敗も成功も含めて37年間のホンダでの濃い経験をもとに、体験者しかわからないノウハウで、皆様の「自走=自分たちで出来る」に向けた伴走支援を提供します。
「松明は自分の手で(ホンダの藤沢武夫の教え)」がモットー。