
HKSブログ
金利上昇にどう備える?「利子補給」で中小企業の借入負担を減らす方法
今回は、「『利子補給』で中小企業の借入負担を減らす方法」についてご紹介します。
今回お伝えしたいポイント1. 金利上昇が中小企業の経営に与える影響
2.借入負担を軽くする「利子補給」の仕組みと活用例
3.まとめ:金利だけでなく、保証料も含めた総負担で比較する
金利上昇にどう備える?「利子補給」で中小企業の借入負担を減らす方法
「売上は変わっていないのに、支払利息が増えている」「設備投資をしたいが、借入条件が以前より厳しく感じられる」。長く続いた超低金利を前提にした経営は、いま見直しの時期を迎えています。
日本銀行は2024年3月にマイナス金利政策を終了し、2026年9月には政策金利を1.00%程度から1.25%程度へ引き上げました。約2年半で資金調達の前提が大きく変わり、追加の金利上昇や、低金利で借りた資金の借換えにどう備えるかが、今後の経営課題になっています。
[1] 日本銀行「金融政策の枠組みの見直しについて」(2024年3月19日)
[2] 日本銀行「当面の金融政策運営について」(2026年9月18日)
9月短観でも、中小企業・全産業の借入金利水準判断DIは6月の61から70へ上昇しました。これは「金利が上昇した」と答えた企業の割合から「低下した」と答えた割合を差し引いた指標で、借入金利の上昇感が強まっていることを示します。
金利上昇で、年間負担はいくら増える?
まず、自社の金利上昇リスクを「年間いくらの負担増か」に置き換えてみましょう。
例えば、金利見直しの対象となる借入残高が5,000万円あり、金利が1ポイント上がると、残高一定・通年適用の単純計算で年間50万円の利息増加になります。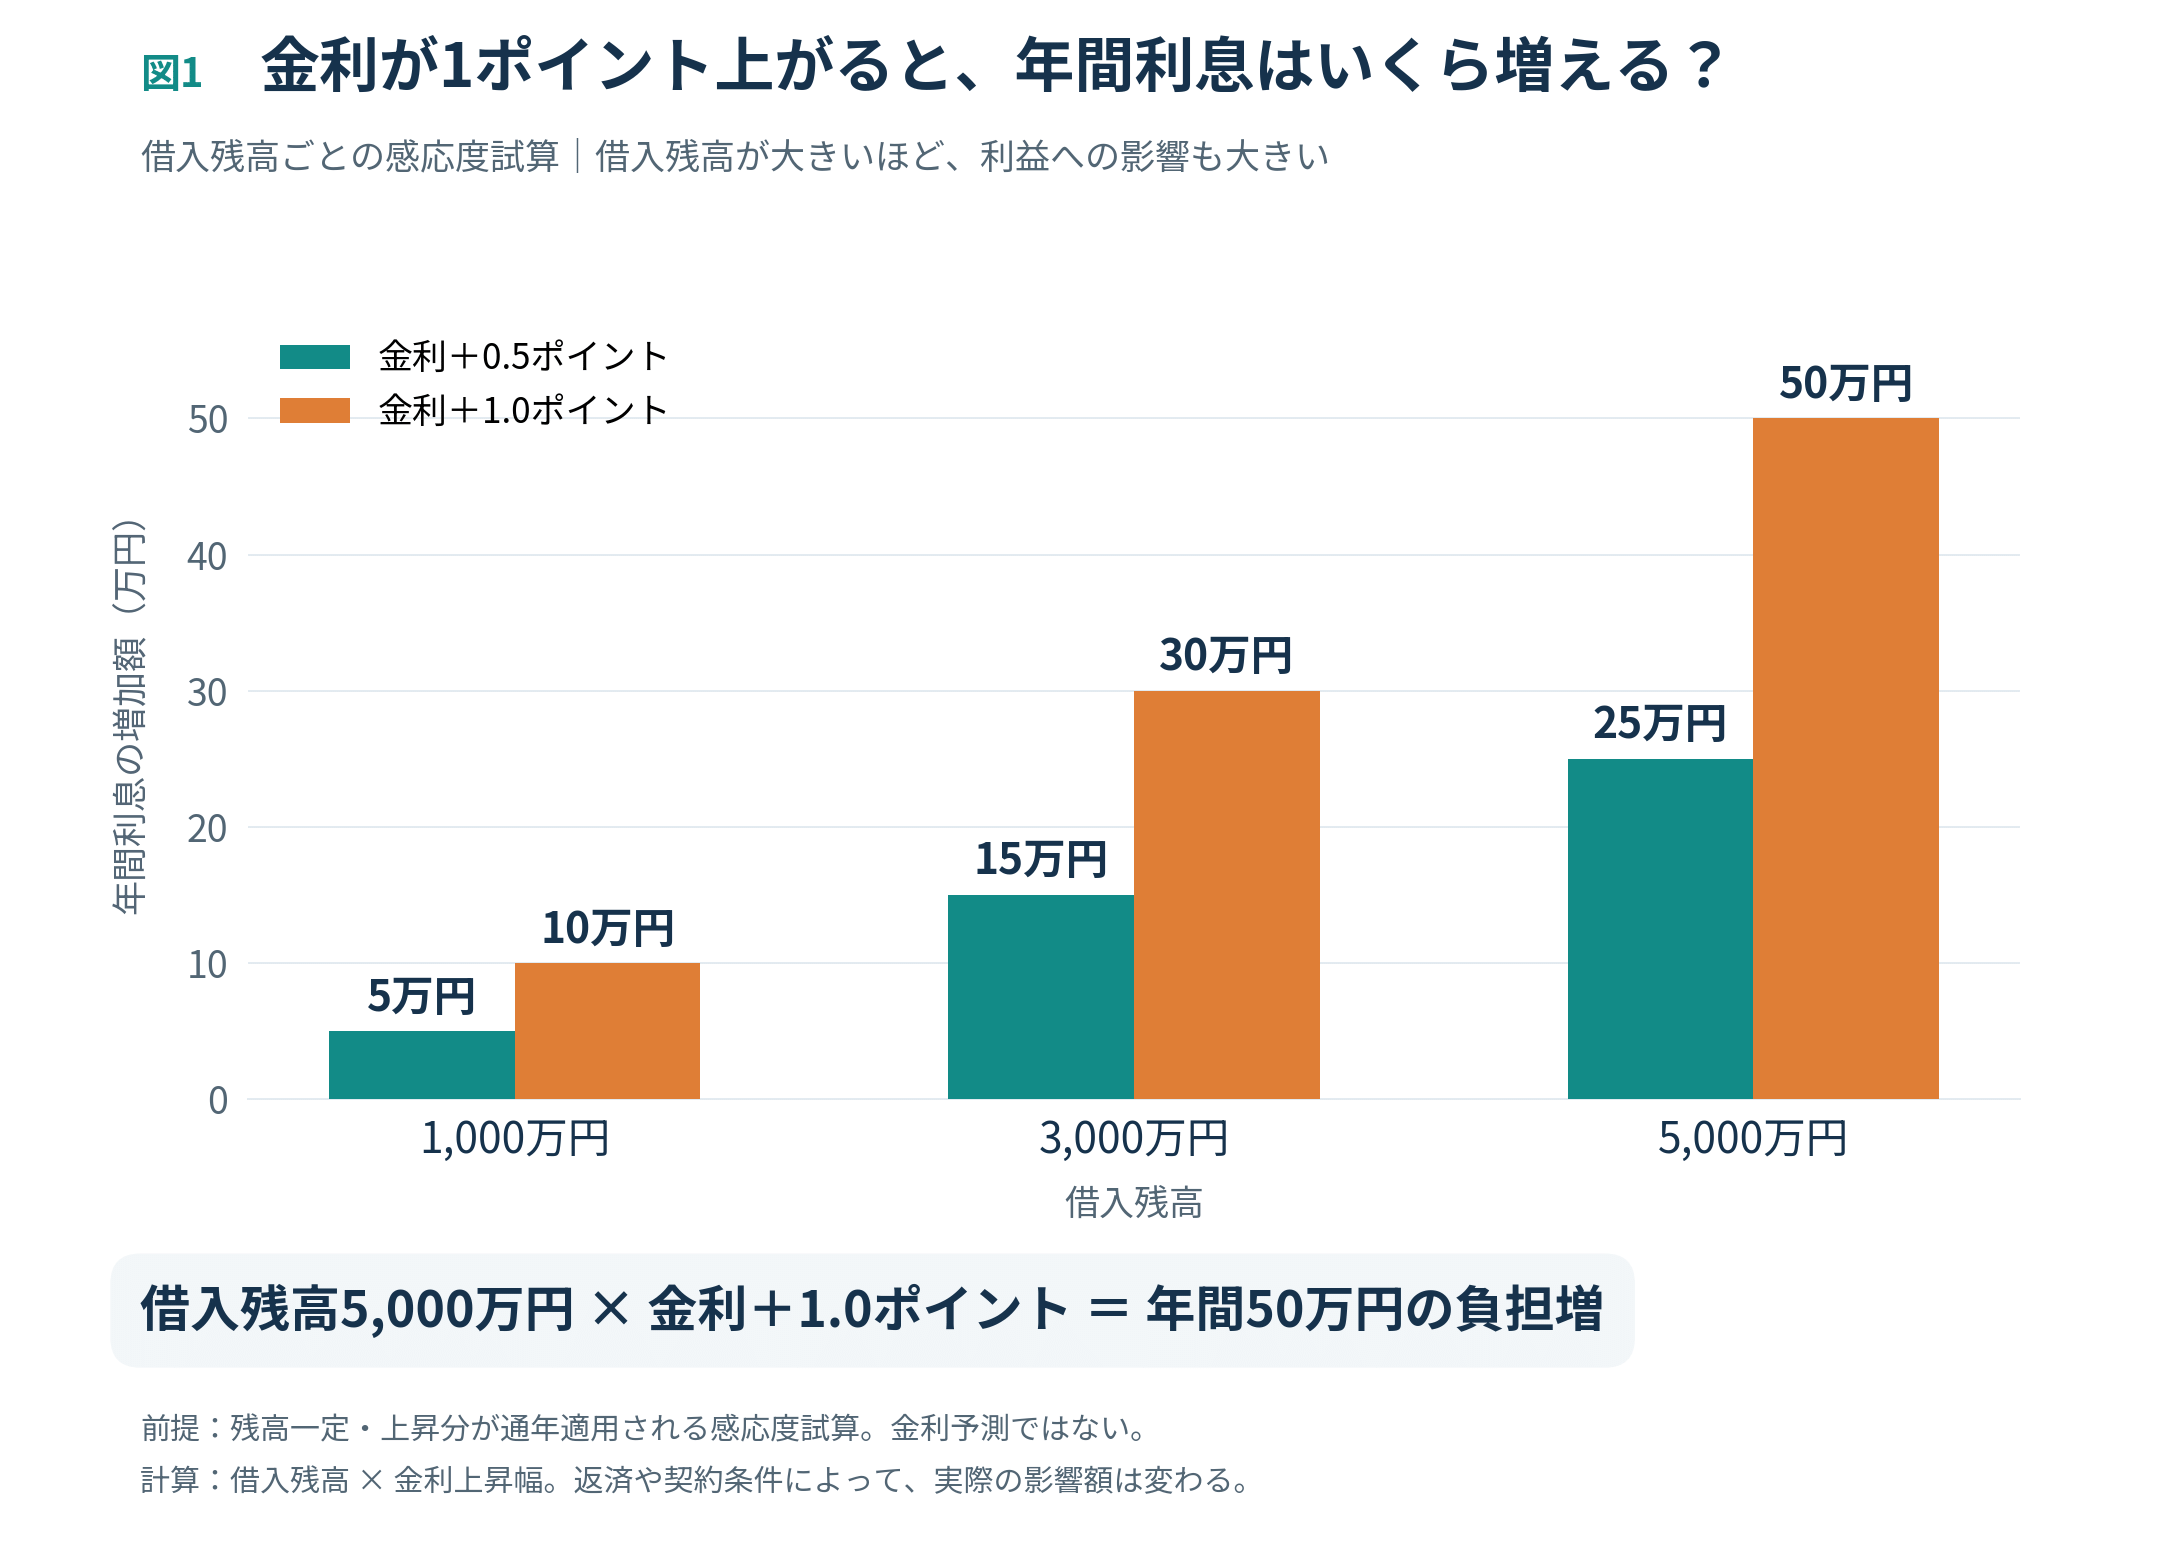 金利上昇前の経常利益が500万円の会社なら、ほかの条件が変わらない場合、利益は450万円となり、10%減る計算です。金利の「1ポイント」は小さく見えても、利益への影響は小さいとは限りません。
借入れの種類と利子補給の仕組み
金利上昇への備えは、借入れの種類ごとに考えると整理できます。
日銀の政策金利と自社の借入金利が、同じ幅で同じ日に動くわけではありません。負担が増える時期は、契約や金利見直しの条件によって異なります。
| 借入れの状況 | 経営上の確認ポイント |
|---|---|
| 変動金利で借りている | 次の金利見直し日と、利息増加後の資金繰り |
| 固定金利で借りている | 固定期間の終了日・満期と、借換え時の条件 |
| これから設備投資する | 新しい金利条件でも投資効果と返済原資を確保できるか |
必要な運転資金を確保し、省力化や売上拡大につながる投資を続けるには、資金調達コストを抑える工夫が欠かせません。その選択肢の一つが「利子補給」です。
利子補給は、自治体などが事業用融資の利息の一部または全部を負担する仕組みです。 設備代への補助金に加え、借りたお金の利息を軽くする支援もあります。
[4] 新宿区「令和8年4月~ 中小企業向け制度融資のご案内」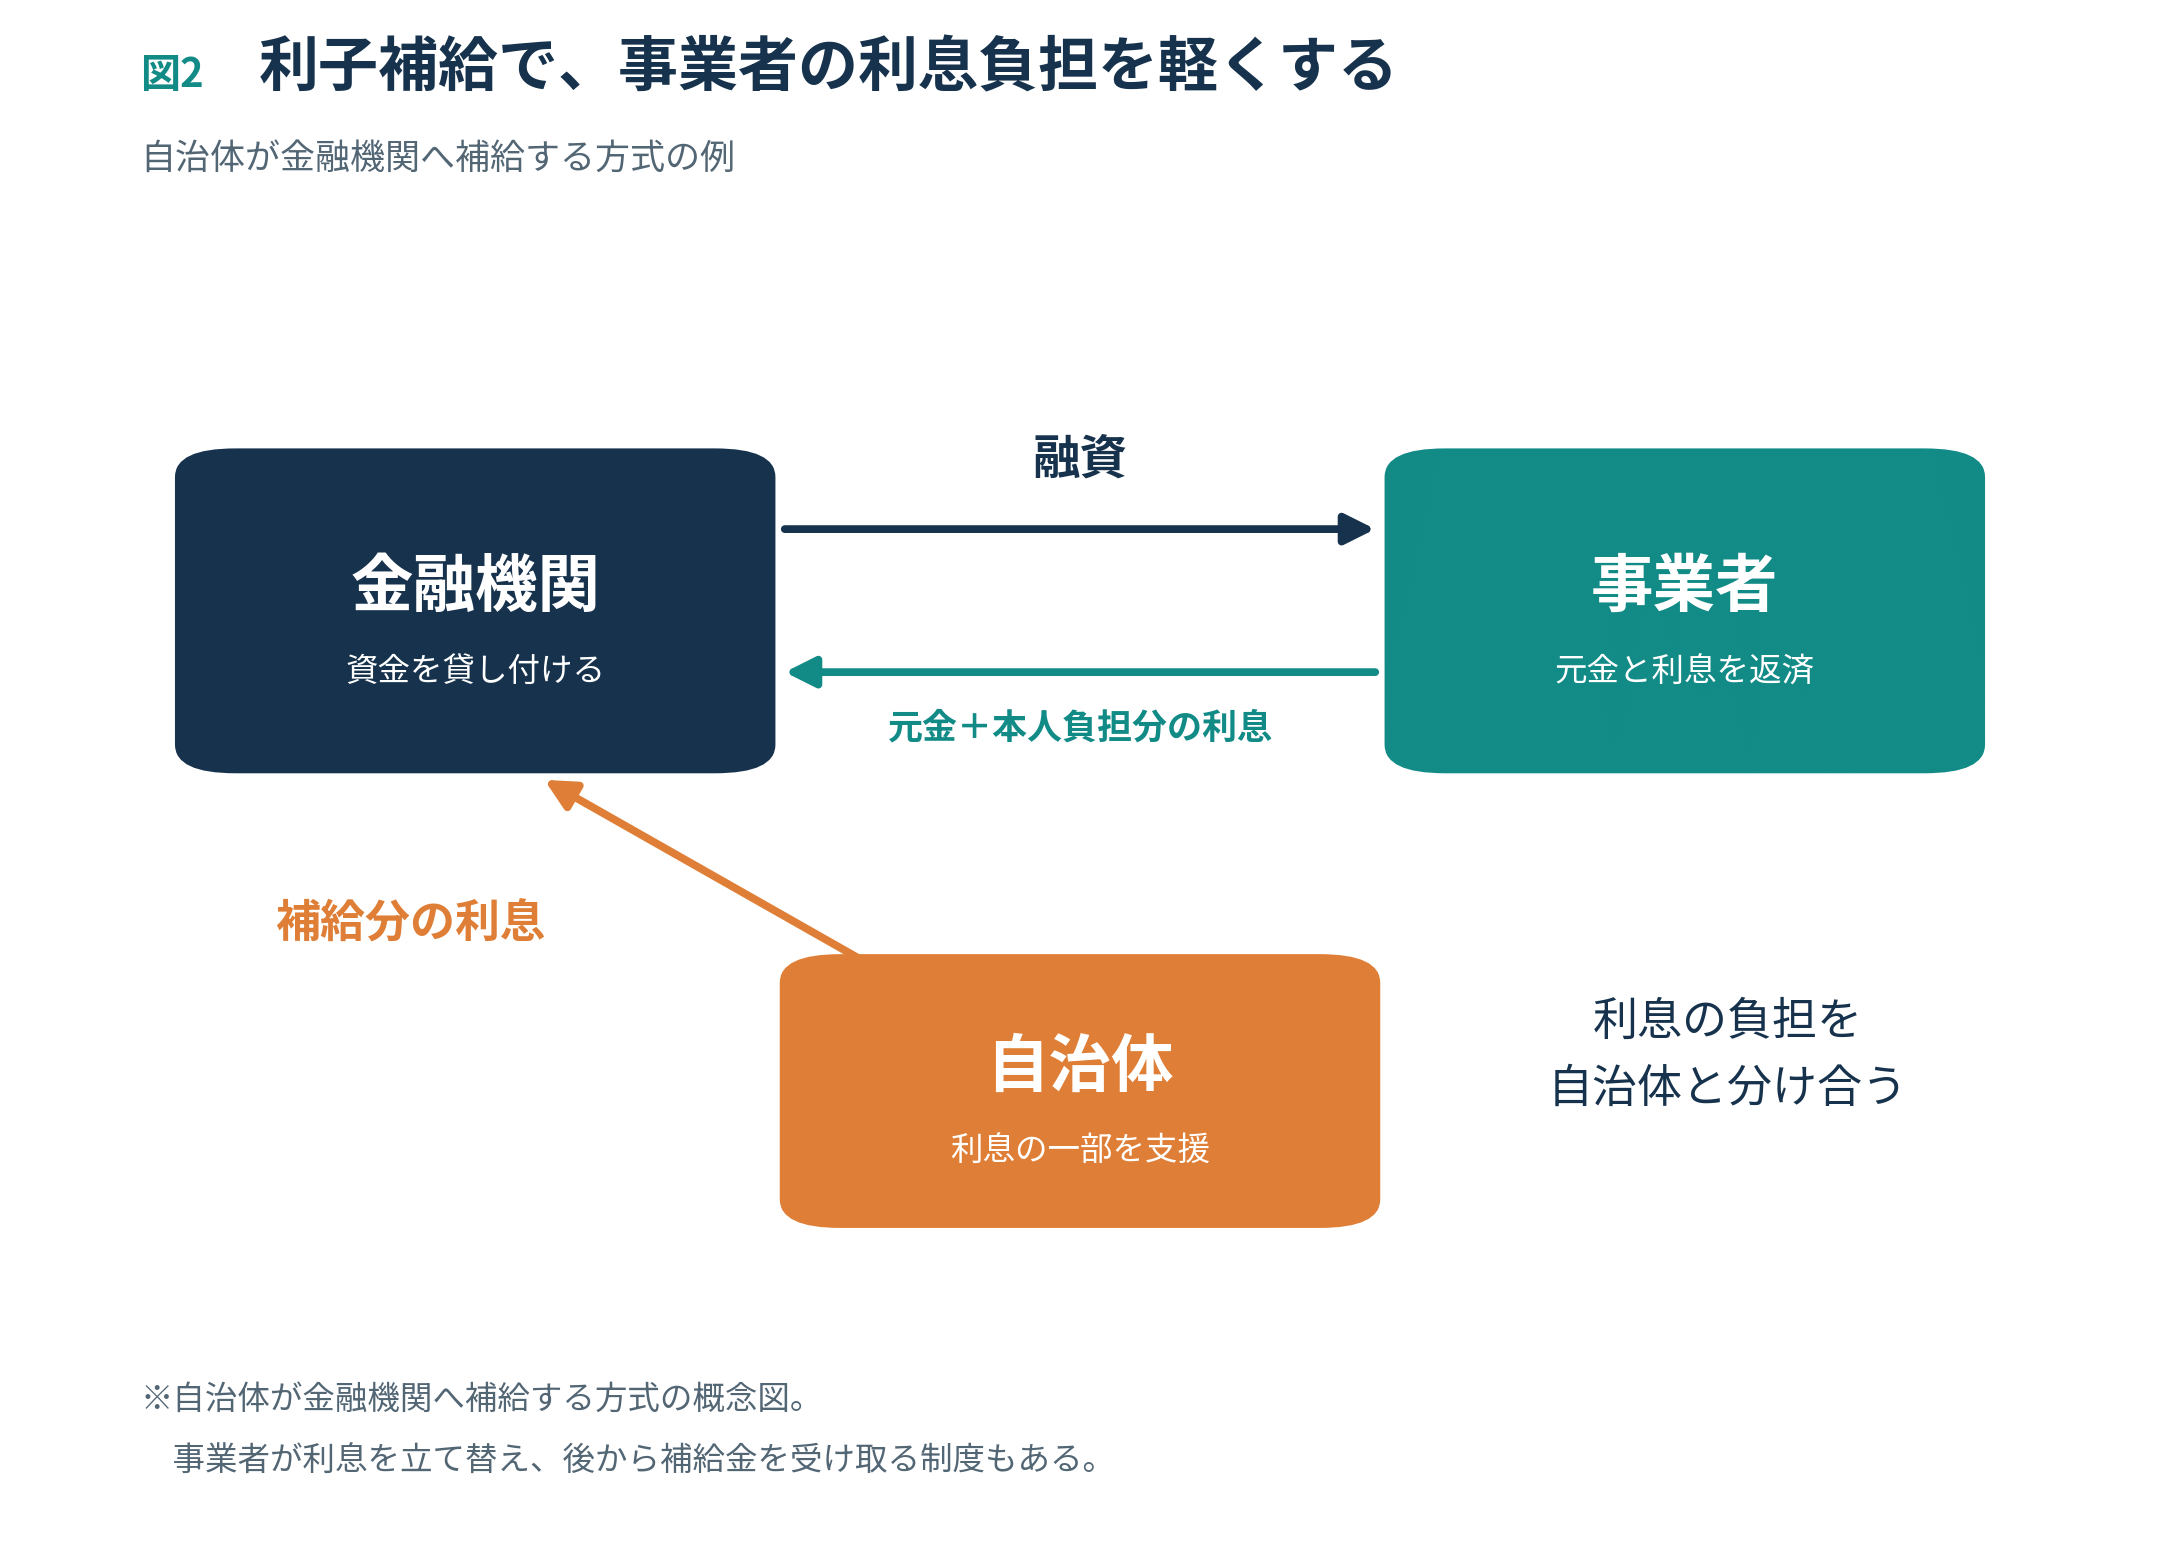 図2 自治体が金融機関へ利子補給を行う方式の概念図
この方式では、事業者は元金と本人負担分の利息を返済し、自治体が補給分の利息を金融機関に支払います。新宿区の制度融資にも、この仕組みが使われています。
利子補給によって軽くなるのは利息です。借入元金の返済は必要なので、事業から生まれる資金で返済できるかを確認することが基本になります。
契約金利と補給後の負担を確認する
見るべき数字は、「契約金利」と「支援後の本人負担」の両方です。
例えば、東京都府中市の「小口事業資金」では、2026年4月1日以降の申請分について、次の利率が示されています。市内の対象事業者向けの制度で、全国共通の条件ではありません。
[5]府中市「融資あっ旋制度」
| 契約利率 | 市の負担分 | 本人負担分 |
|---|---|---|
| 年2.50% | 年1.25%分 | 年1.25% |
支援の効果を、別途モデル計算で確かめてみます。借入額1,000万円、5年・60回の元金均等返済、契約金利は年2.50%で一定、全期間で年1.25ポイント分を補給すると仮定します。
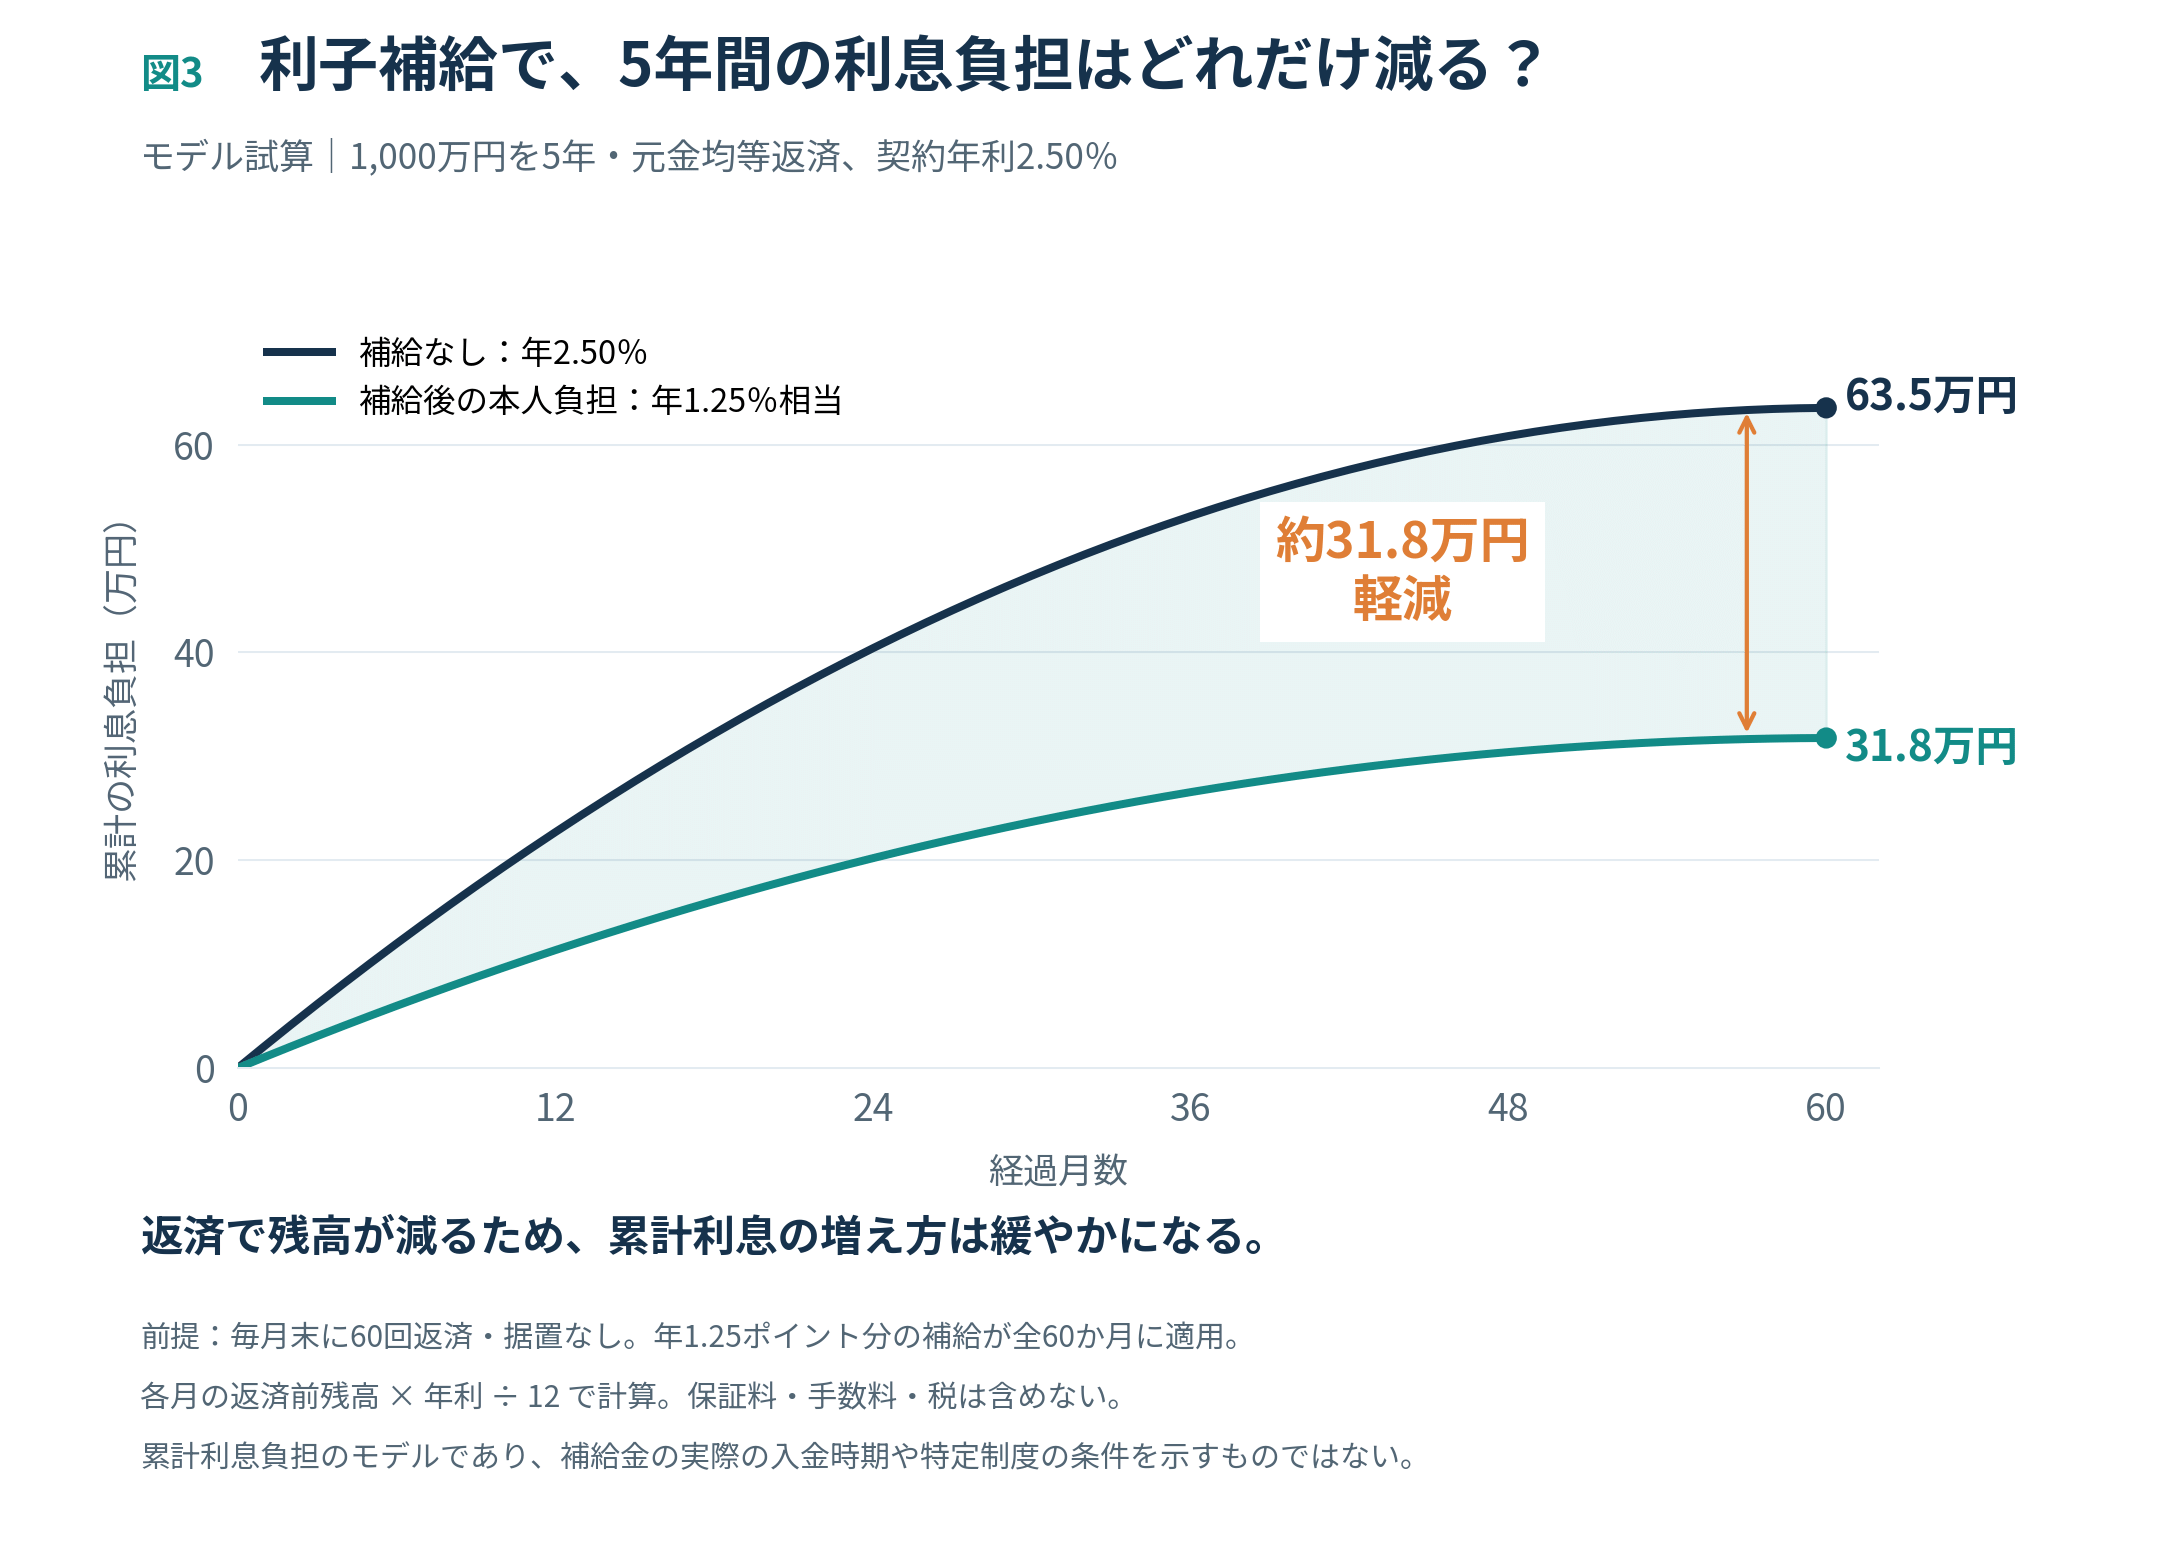 5年間の利息は、補給がなければ約63.5万円、補給後の本人負担は約31.8万円です。約31.8万円の負担軽減になります。
「1,000万円×1.25%×5年=62.5万円の軽減」と計算すると、効果を大きく見積もってしまいます。毎月の元金返済で借入残高が減り、利息も補給額も小さくなるためです。
※試算条件:据置なし・毎月末返済。毎月の返済前残高に年利÷12を掛けて計算。保証料・手数料・税効果は含めません。実際は日割りや端数処理、制度上の算定方法で異なります。図1は残高一定の年間感応度、図3は返済で残高が減る5年間の試算です。
利子補給の効果は、補給率だけでなく、借入残高と対象期間で決まります。返済予定表を使い、「いくら軽くなるか」を金額で確認しましょう。
補給の入金時期と対象期間に注意
金利上昇への対策では、「支援がいつ届くか」も大切です。
利子補給には、毎月の支払額が軽くなる方式と、利息をいったん支払い、後から補給金を受け取る方式があります。
| 方式 | 資金繰りへの影響 |
|---|---|
| 本人負担分だけ支払う | 毎月の利息支払いを当初から抑えられる |
| 支払った後に補給を受ける | 入金までの利息を支払う資金が必要 |
例えば、大田区の「事業承継資金利子補給制度」は、対象期間の支払利息について、要件確認後に翌年3月頃に補給金を振り込みます。対象期間は貸付月から36か月以内です。
5年借りても、補給が3年間なら、終了後は補給されていた分も自己負担になります。金利上昇と補給終了が重なる場合にも備え、受給期間と終了後の返済額を資金繰り表に反映しておきましょう。
保証料と手数料を含めて比較する
融資を比較する際は、保証料や手数料まで含めた総負担で判断します。
比較の基本は、次の合計です。
補給後の利息 + 自己負担の信用保証料 + 諸手数料
同じ借入額・同じ返済期間で比べ、月々の返済額も確認します。返済期間を延ばすと毎月の負担は下がっても、利息総額が増える場合があります。
保証料にも支援が使えることがあります。大田区では、対象制度と要件を満たせば、区の利子補給と東京都の信用保証料補助を併用できると案内しています。
設備投資なら、融資自体の金利優遇も比較対象になります。日本政策金融公庫の中小企業事業「省力化支援資金」は、対象補助金の交付決定を受けた事業者向けで、融資額5億4,000万円までは基準利率から0.65ポイント低い利率が設定されています。適用利率は信用リスクや融資期間などで異なります。
設備代への補助、利子補給、金利優遇、保証料補助を確認すれば、投資全体の負担を検討しやすくなります。併用できる組み合わせや対象条件は、各制度の窓口で確認してください。
借入一覧と資金繰りから対策を始める
最初に行いたいのは、借入一覧と今後1年間の資金繰りの確認です。
どの借入れが、いつ、どの程度影響を受けるのかが分かれば、支援制度を使うべき場面も具体的になります。
| 進めること | 確認する内容 |
|---|---|
| 借入れを一覧にする | 残高、固定・変動、金利、見直し日、満期、保証料 |
| 負担増を試算する | 対象となる借入れで金利が0.5・1.0ポイント上がった場合の利息と手元資金 |
| 制度を探す | 所在地・業種・使途の条件、補給率、期間、上限、申請期限 |
| 同じ条件で比較する | 通常融資と支援付き融資の総負担、月々の返済、補給の入金時期 |
制度は「市区町村名+制度融資+利子補給」で探せます。「利子補助」「融資あっせん」という名称でも確認し、自治体の産業振興窓口や取扱金融機関へ相談しましょう。
相談のタイミングは、借入れや借換えを決める前がおすすめです。大田区の一般的な融資あっせんでも、金融機関への事前相談、区への申込み、金融機関等の審査を経て融資が実行されます。既存の借入れに後から自由に補給を付けられるわけではありません。
金融機関には「同じ借入額・同じ期間で、通常の融資と、利子補給や保証料補助を使う融資を比較したい」と伝えると、必要な情報を集めやすくなります。
金利上昇が続くか、どこまで上がるかを正確に当てることはできません。それでも、自社の負担増を試算し、利用できる支援を確認することはできます。急速な金利環境の変化に備え、必要な投資と運転資金を確保するために、利子補給を資金調達計画に組み込んでみてはいかがでしょうか。
自社の次の金利見直し日と、使える利子補給制度を確認していますか?
※制度・経済情報は2026年10月4日時点。図表は独自作成。将来の金利を予測するものではなく、負担増・負担軽減を考えるための試算を含みます。申請時は自治体・金融機関の最新案内を確認してください。
さいごに
今回は「『利子補給』で中小企業の借入負担を減らす方法」についてご紹介しましたが、いかがでしたでしょうか。
~~~
なお、HKSでは利子補給制度および融資制度活用において、多くの支援実績がございますので、よろしければご相談下さい!
今回は以上となります。最後までお読みいただきありがとうございました。
\ 最新情報をチェック /


中小企業診断士
製造業の企業様向けにDX支援を推進しております。